· Nacho Planas
La economía pizzera de la memoria
Los chips de memoria se abaratan casi cada año, y las empresas que los fabrican llevan cincuenta años pasando de beneficios récord a rozar la quiebra más o menos una vez por década. Esta es la versión larga: qué es físicamente un bit, por qué el negocio se comporta como una calle de pizzerías con hornos de 20.000 millones de dólares, cómo decenas de fabricantes se quedaron en tres y qué ha cambiado, y qué no, con el auge de la IA.
Aviso: No es asesoramiento de inversión. Es la historia de una industria y una explicación de su tecnología. Las cifras proceden de la documentación de las compañías, de los organismos de estandarización y de las firmas de análisis citadas bajo cada gráfico, a finales de septiembre de 2026.
Un producto que no para de abaratarse, fabricado por empresas que no paran de estar a punto de morir
En octubre de 1970 Intel empezó a vender un chip llamado 1103. Guardaba 1024 bits y costaba en torno a un centavo por bit, más o menos lo mismo que la memoria magnética a la que sustituía. Un móvil de gama alta lleva hoy 12 gigabytes de memoria de trabajo, algo más de 100.000 millones de bits. A precios de 1970, solo la memoria de ese móvil costaría unos mil millones de dólares.
Esa es la primera mitad de la historia: pocos productos manufacturados han bajado tanto de precio, ni durante tanto tiempo, como el chip de memoria. La segunda mitad es menos alegre. De las decenas de empresas que fabricaban chips de memoria a mediados de los ochenta, solo un puñado sigue haciéndolo. Intel se fue. Texas Instruments, Motorola, NEC, Hitachi, Toshiba, Siemens y Mitsubishi se fueron o las echaron. Micron, el último fabricante estadounidense de DRAM, ha visto su margen operativo moverse entre el −58% y el +49% de sus ingresos, y sus acciones han perdido entre la mitad y nueve décimas partes de su valor siete veces.
Las dos mitades tienen la misma causa. El coste de guardar un bit no deja de caer porque las fábricas que hacen memoria son cada vez más caras y más productivas, y un negocio construido sobre fábricas carísimas y muy productivas que venden un producto intercambiable es un negocio que oscila.
La forma más fácil que he encontrado de entender por qué es imaginar una calle de pizzerías. Todas venden la misma pizza, los hornos cuestan hasta 25.000 millones de dólares y tardan años en construirse, y cada horno nuevo hornea más por menos. Cuando la cola en la puerta es larga, todos encargan un horno. Cuando los hornos llegan, la cola ya no está. Esa es la economía pizzera de la memoria, y lleva cincuenta años gobernando el sector.
El resto del ensayo explica cómo funciona esa máquina, desde la física de una sola celda hasta la pugna de décadas entre Estados Unidos, Japón, Corea y ahora China por decidir quién la maneja, y después mira qué ha cambiado de verdad con el auge de la IA.
Es un texto largo, en cuatro partes: qué es un bit y dónde vive; la economía, contada a través de una calle de pizzerías; la historia, en cinco actos; y la era de la IA.
Parte I. Qué es un bit
La respuesta a una pregunta
Un bit, abreviatura de binary digit (dígito binario), es la unidad mínima de información: la respuesta a una sola pregunta de sí o no. Encendido o apagado, cargado o vacío, 1 o 0. Ocho bits forman un byte, que tiene 256 combinaciones posibles, suficientes para codificar una letra. Todo lo que maneja un ordenador, desde una hoja de cálculo hasta los pesos de un modelo de lenguaje, es en último término una larga fila de estas respuestas.
Las cifras cuestan de imaginar. Un solo chip de DRAM actual, un die DDR5 de 16 gigabits, guarda unos 17.000 millones de bits, cada uno en su propia celda microscópica. La GPU Rubin de Nvidia lleva 288 gigabytes de memoria apilada en un único encapsulado, unos 2,5 billones de bits.
Un procesador necesita todo esto porque guarda muy poco por sí mismo. Sus registros, donde de verdad se hacen las operaciones, y las cachés que los rodean suman megabytes; los programas y los datos con los que trabaja ocupan gigabytes o terabytes. Todo lo que queda fuera de esos pocos megabytes (el programa, los datos, los resultados intermedios) hay que ir a buscarlo a algún sitio y devolverlo a algún sitio. Piensa en alguien trabajando en un escritorio. Lo que tiene en las manos es el registro. La mesa es rápida, pero pequeña. Hay una estantería en la habitación, un archivo en el sótano y un trastero al otro lado de la ciudad. Cada paso que se aleja es más espacioso y más barato por estante, y cada uno tarda más en alcanzarse.
Los ordenadores resuelven el problema igual que la persona del escritorio: tienen cerca lo que están usando en ese momento y el resto más lejos, y mueven datos entre niveles todo el rato. La industria de la memoria vive sobre todo en los dos niveles centrales, la DRAM y la flash NAND. El nivel superior, la SRAM, lo integra en el procesador quien fabrica el procesador. El inferior, el disco duro, pertenece a otra industria, la de los platos giratorios y los cabezales de lectura.
La línea que cruza la pirámide importa tanto como los niveles. La DRAM y la SRAM son volátiles: si se corta la corriente, todos los bits desaparecen. La flash y los discos son no volátiles: conservan su contenido durante años sin corriente. Esa única propiedad decide para qué se usa cada tecnología, y se deriva directamente de cómo están construidas las celdas.
DRAM: un cubo que gotea
En 1966 Robert Dennard, ingeniero de IBM, dio con la forma de guardar un bit con solo dos componentes: un transistor que hace de interruptor y un condensador que hace de diminuto cubo de carga eléctrica. Un cubo lleno es un 1; uno vacío, un 0. IBM obtuvo la patente en junio de 1968, y casi toda la DRAM fabricada desde entonces ha usado su diseño.
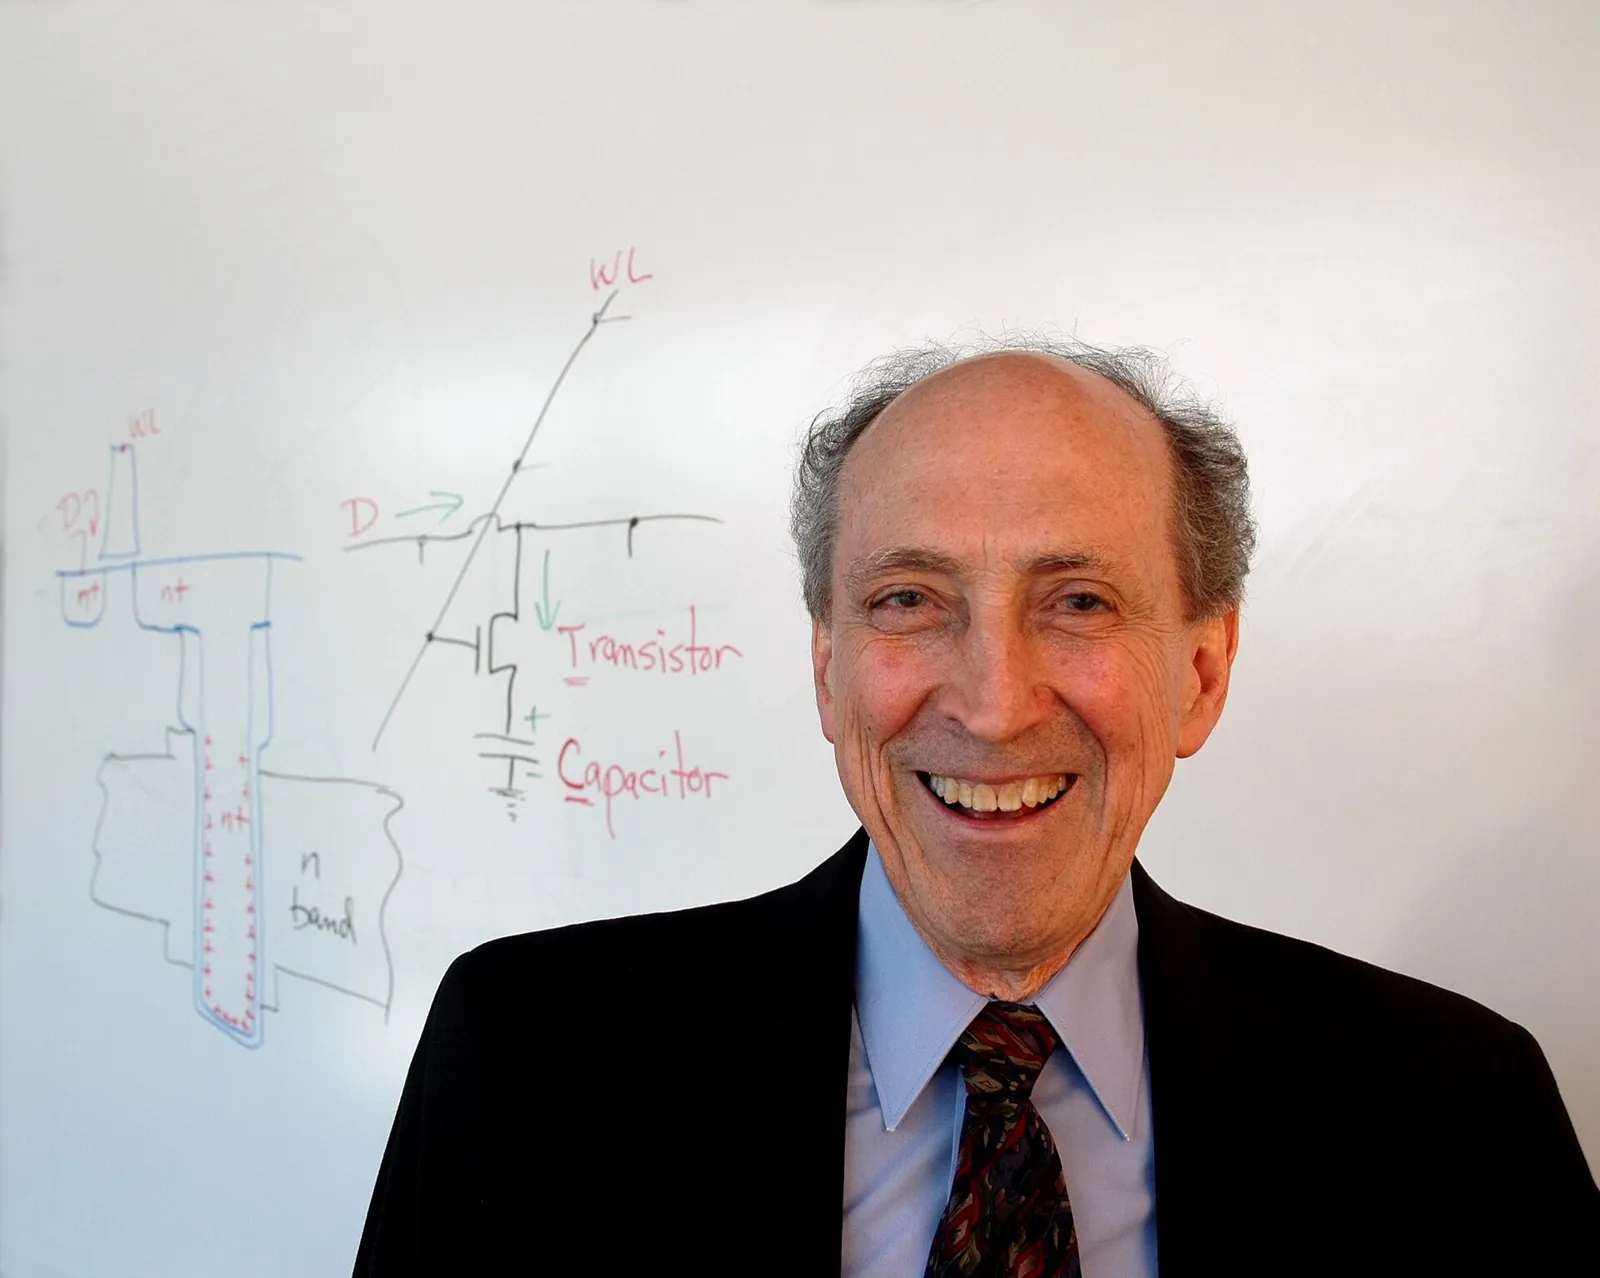
Las celdas se disponen en una cuadrícula. Unos cables horizontales, llamados líneas de palabra, abren a la vez los interruptores de toda una fila; los cables verticales, las líneas de bit, llevan la carga de cada celda hasta unos amplificadores situados en el borde de la matriz que deciden si estaba llena o vacía. La carga es tan pequeña que los amplificadores tienen que ser muy sensibles, y leer una celda la vacía, así que cada lectura va seguida inmediatamente de una escritura que devuelve el valor a su sitio.
Además, el cubo gotea. La carga se escapa a través del transistor y del silicio que lo rodea en cuestión de milisegundos, así que el chip tiene que leer y reescribir todas las celdas de forma continua, recorriéndolas todas cada 64 milisegundos según el estándar. Ese mantenimiento constante es el origen del «dinámica» de memoria dinámica de acceso aleatorio, y es la razón de que la DRAM lo olvide todo cuando se corta la corriente: no queda nada que haga el refresco.
La alternativa, la RAM estática, usa seis transistores conectados en un bucle que mantiene su estado mientras haya corriente. No necesita refresco y es mucho más rápida, pero seis transistores ocupan bastante más que un transistor y un condensador. Por eso la SRAM vive dentro de los procesadores como caché, donde la velocidad justifica cualquier precio, y la DRAM hace el trabajo pesado fuera.
La DRAM tiene un problema de escalado que empeora con cada generación. Para encoger una celda hay que reducir la superficie del condensador, pero este tiene que seguir guardando carga suficiente para que los amplificadores la lean con fiabilidad. La única salida es hacia arriba: los condensadores de la DRAM moderna son cilindros altos y finos, con una relación entre altura y anchura que se acerca a 100 a 1, como un rascacielos del grosor de un lápiz sobre un sello. El progreso se ha frenado en consecuencia. Desde más o menos 2016 la industria está atascada en la franja de «diez y pico nanómetros», y ha bautizado sus pasos como 1x, 1y y 1z y después, sin letras disponibles, como 1α, 1β y 1γ. Samsung empezó a usar litografía ultravioleta extrema en DRAM en 2020; el 1γ de Micron, en 2025, fue su primer nodo que la necesitó.
Flash: electrones tras un muro
Una celda flash no tiene condensador. Es un solo transistor con una capa adicional enterrada en su puerta y envuelta por completo en aislante. Si se aplica un voltaje suficientemente alto, los electrones atraviesan a la fuerza el fino aislante, llamado óxido túnel, y entran en esa capa enterrada. Al retirar el voltaje se quedan atrapados: no hay camino conductor para salir. Permanecen ahí durante años, con o sin corriente.
Los electrones atrapados cambian la facilidad con la que el transistor se enciende. Para leer la celda, el chip mira a qué voltaje empieza a conducir, la llamada tensión umbral, y deduce cuánta carga hay dentro. Borrarla consiste en sacar los electrones con un voltaje de signo contrario.
El precio de esa persistencia es el desgaste. Cada vez que los electrones atraviesan el óxido lo dañan un poco, así que una celda flash solo puede reescribirse un número limitado de veces antes de volverse poco fiable. Escribir también es lento comparado con la DRAM, y los datos no pueden reescribirse en el sitio: la flash se escribe en páginas de unos pocos kilobytes, pero solo se borra en bloques mucho mayores.
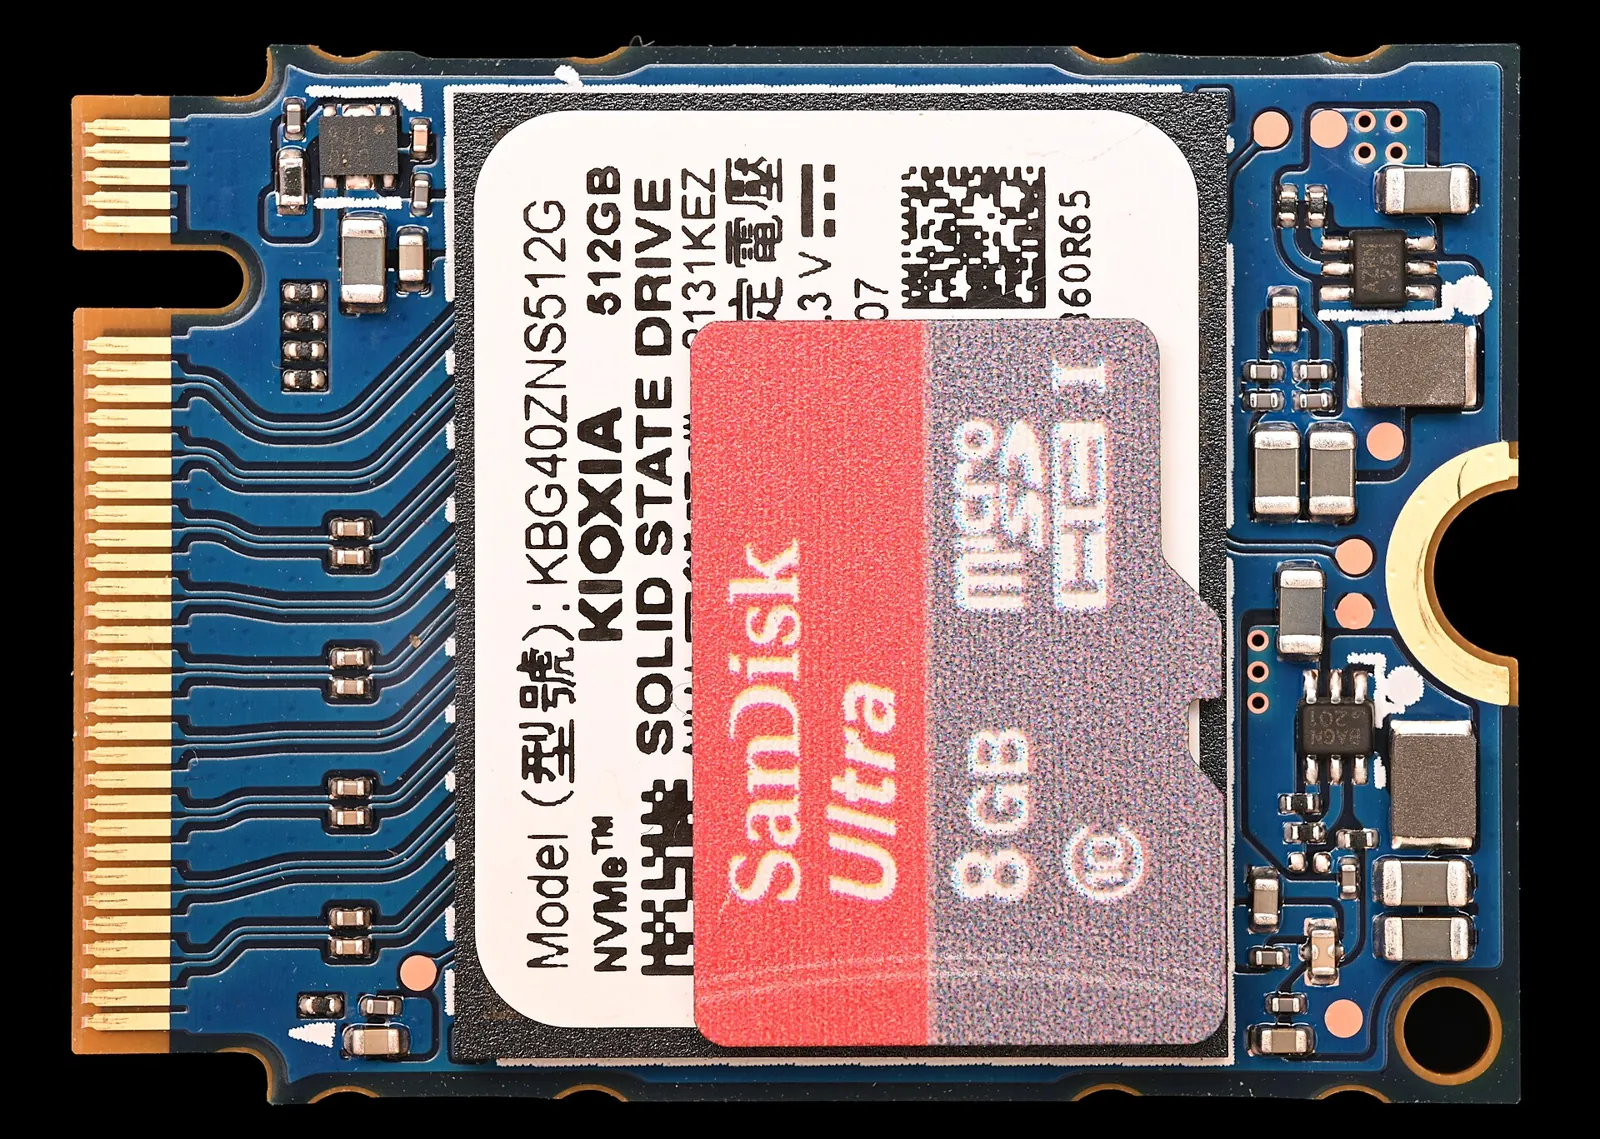
Hay dos formas de conectar las celdas. La flash NOR da a cada celda su propia conexión, lo que permite lecturas aleatorias rápidas; se usaba para guardar código en móviles y PC. La flash NAND encadena las celdas en serie, como cuentas en un hilo, compartiendo conexiones a lo largo de la cadena. Eso hace más lenta la lectura de una celda concreta, pero la vuelve mucho más densa y barata, y la densidad ganó. La NAND es la que va en móviles, tarjetas de memoria y unidades de estado sólido.
Por el desgaste y las reglas de páginas y bloques, la NAND en bruto es casi inutilizable por sí sola. Todo SSD y todo móvil llevan un controlador, en la práctica un pequeño ordenador, que reparte las escrituras de manera uniforme entre las celdas, corrige errores, traduce las direcciones que pide el software al lugar donde de verdad están los datos y ordena los bloques en segundo plano. Buena parte del valor de un SSD moderno está en ese controlador y su firmware, no en la flash.
Más bits en cada celda
Las primeras celdas flash guardaban un bit: cargada o no. A finales de los noventa, los ingenieros se dieron cuenta de que la cantidad de carga podía leerse con más finura. Si se distinguen cuatro niveles, una celda guarda dos bits; con ocho niveles, tres bits; con dieciséis, cuatro.
Se conocen como SLC, MLC, TLC y QLC: celda de un nivel, multinivel, de triple nivel y de cuádruple nivel. Intel vendía flash NOR MLC en 1997, y SanDisk había tenido un producto MLC incluso antes. La NAND TLC estaba en producción en 2008, y el primer SSD QLC llegó en 2018. El compromiso nunca desaparece: cada bit adicional corta la misma ventana de tensión en el doble de porciones, así que los niveles se apiñan, la lectura exige más precisión y más corrección de errores, y la celda tolera menos reescrituras. Las ganancias también se reducen: pasar de uno a dos bits duplica la capacidad; de tres a cuatro, solo añade un tercio. Las celdas de cinco bits existen en los laboratorios, pero el beneficio es escaso.
Construir hacia arriba
Hacia 2013 la NAND plana se estaba quedando sin sitio. Las celdas habían encogido hasta unos 15 nanómetros, tan pequeñas que un puñado de electrones separaba un 1 de un 0 y las celdas vecinas se perturbaban entre sí. La solución fue dejar de encoger y empezar a apilar.
En la NAND 3D, el chip empieza como un sándwich de decenas, y hoy centenares, de capas finas alternas depositadas sobre la oblea. Después se excavan agujeros verticales que atraviesan todo el sándwich de arriba abajo, y cada agujero se convierte en una cadena de celdas, una por capa, como las plantas en el hueco de un ascensor. Toshiba describió la idea en 2007; Samsung sacó el primer producto, con 24 capas, en agosto de 2013.
Desde entonces, la carrera parece un perfil de rascacielos. Cada generación añade plantas, y lo difícil ya no es dibujar detalles diminutos, sino excavar agujeros lo bastante profundos y rectos a través de cientos de capas, a menudo en dos o tres tramos superpuestos. Los fabricantes también han trasladado la circuitería de control bajo la matriz de memoria o, en el diseño de Kioxia y Sandisk, la han construido en una oblea aparte y han pegado las dos cara a cara. Las piezas más recientes de Samsung tendrían unas 430 capas.
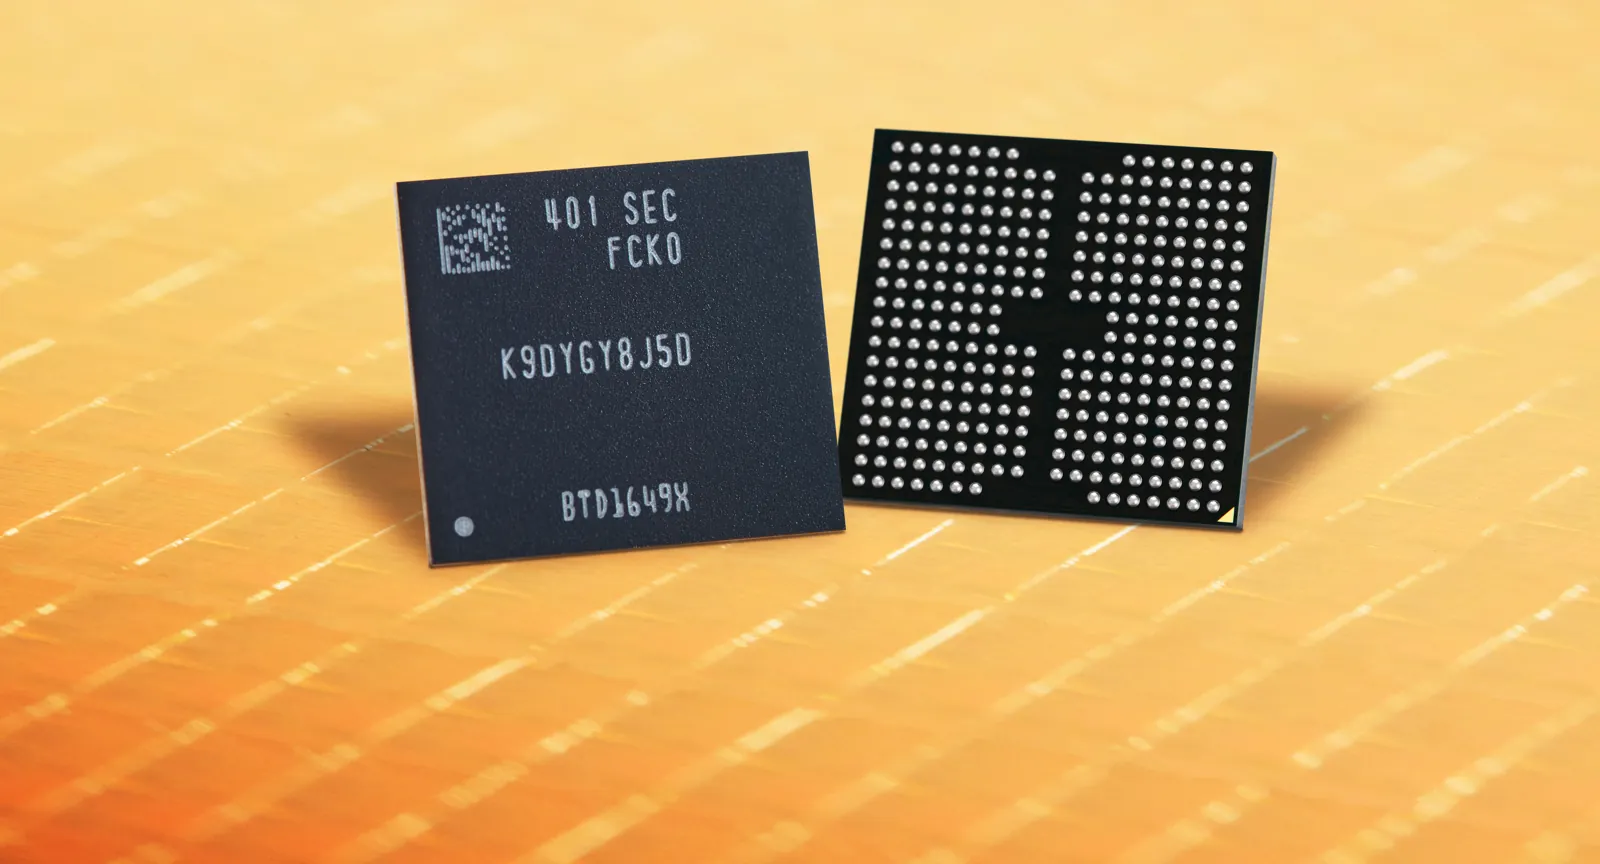
La DRAM no puede hacer el mismo truco, al menos de momento, porque sus condensadores no se apilan como las celdas flash. Hay investigación sobre DRAM 3D, pero por ahora la industria de la DRAM ha encontrado otra forma de crecer en vertical: apilar chips enteros en lugar de celdas. Eso es la memoria de alto ancho de banda, y es el centro de la Parte IV.
Parte II. La calle de las pizzerías
La tecnología explica qué es la memoria. No explica por qué el negocio se comporta como se comporta. Para eso, volvamos a la calle de pizzerías de la introducción y a sus reglas tan raras.
Las pizzerías son los fabricantes de memoria. Sus hornos son las fábricas, que hoy cuestan entre 15.000 y 25.000 millones de dólares cada una y tardan dos o tres años en construirse y equiparse. Lo que sale del horno es una pizza: una oblea, un disco de silicio de 300 milímetros. Cada pizza se corta en porciones, los chips individuales, llamados dies. Y los clientes no pagan por pizza ni por porción. Pagan por caloría, y la caloría es el bit.
La receta es el proceso de fabricación, lo que la industria llama nodo. Una receta mejor mete más calorías en la misma pizza, encogiendo celdas, apilando más capas o metiendo más bits en cada celda. Las porciones quemadas son los dies que no pasan las pruebas; la proporción que sale bien es el rendimiento, y una receta nueva siempre empieza con muchas porciones quemadas.
Ahora hay que añadir las reglas que hacen tan peculiar esta calle.
Todas las calorías son iguales. Un módulo de memoria de un fabricante encaja en la misma ranura del servidor que uno de cualquier otro, porque el organismo de estandarización JEDEC lo especifica todo, desde la disposición de las patas hasta los tiempos. Los clientes diseñaron así el mercado a propósito: los fabricantes de PC y las empresas de la nube quieren al menos dos proveedores para cada pieza. Así que una pizzería no puede cobrar más por sus calorías por la marca de la caja. Cuando escasean las calorías, sube el precio de todos; cuando sobran, baja el de todos.
El horno es casi todo el coste. La harina y el tomate son baratos. Lo que encarece la memoria es la fábrica, el equipo que contiene y la amortización de ambos. Una vez que el horno existe, hornear una pizza más cuesta muy poco, así que una pizzería sigue horneando mientras el precio cubra sus costes de caja, aunque no cubra el horno. En una época de exceso, eso empuja los precios hacia el coste de caja de la cocina menos eficiente que siga abierta.
Las recetas mejoran, pero exigen utensilios nuevos. Un nodo nuevo da más bits por oblea, históricamente lo suficiente para recortar el coste por bit entre un 20% y un 30% al año. Pero cada receta nueva necesita nuevas herramientas de litografía y grabado, así que incluso una pizzería que no construye hornos nuevos tiene que gastar mucho cada año solo para mantenerse al día. Si para, su coste por caloría se queda atrás respecto al de todos los demás.
Los hornos tardan años; el apetito cambia en un trimestre. Esta es la regla que hace cíclica la calle.
Cuando faltan calorías, los precios se disparan y todas las pizzerías ganan una fortuna. Cada una, viendo la misma cola en la puerta, encarga más hornos, algo perfectamente sensato para cada una por separado. Dos o tres años después todos los hornos se encienden a la vez, normalmente justo cuando la cola se acorta, y la calle queda sepultada en pizza. Los precios caen hasta el coste de caja, las cocinas más débiles cierran o las compran, y las supervivientes dejan de construir. La escasez que sigue vuelve a arrancar el bucle. Los economistas lo llaman ciclo de la telaraña; los ganaderos lo conocen desde hace siglos como el ciclo del cerdo. La memoria es lo mismo con un horno de 20.000 millones de dólares.
Además, dentro del bucle hay una trampa. Una pizzería que deja de construir mientras sus rivales siguen tiene menos que vender cuando llega la siguiente escasez, y pierde una cuota de mercado que quizá no recupere nunca. Así que todos tienen un motivo para seguir construyendo aunque sospechen que en la calle ya sobran hornos.
Lo que cuesta una caloría
Si se juntan las reglas, el primer resultado es una deflación implacable. John McCallum, informático, pasó décadas recopilando precios anunciados de memoria y almacenamiento desde los años cincuenta.
En escala logarítmica, el precio de guardar un megabyte cae casi en línea recta durante setenta años, a través de cuatro tecnologías completamente distintas. En 1957 un megabyte de memoria habría costado unos 400 millones de dólares, si alguien hubiera podido construirlo; en 2024, un megabyte de DRAM costaba alrededor de una sexta parte de un centavo. Los baches del camino son los ciclos, y parecen pequeños solo porque la escala es inmensa.
La propia documentación de Micron cuenta la misma historia para la DRAM con más detalle. Cada año, su informe anual indica cuánto ha variado el precio medio por bit. Si se encadenan esas variaciones, se obtiene el precio de un bit a lo largo de tres décadas.
En el ejercicio 2025, un bit de DRAM se vendía por aproximadamente 1/4700 de su precio de 1996, una caída de alrededor de una cuarta parte cada año durante 29 años. En 19 de esos años el precio bajó, y las buenas rachas (2017–18, 2021–22, 2024–25) duraron dos años cada una antes de que siguiera la bajada. El ejercicio 2026, al que volveré en la Parte IV, es una tercera subida seguida, la racha más larga de toda la documentación, y aun así solo ha devuelto el precio por bit a más o menos su nivel de 2012.
De dónde sale el beneficio
Si los precios bajan casi todos los años, ¿cómo gana dinero nadie? Porque los costes también bajan, y el beneficio depende de qué baja más deprisa.
Los informes anuales de Micron de los ejercicios 2012 a 2016 muestran las dos cifras una junto a otra. En 2013 el precio de un bit cayó un 11%, pero el coste de fabricarlo cayó un 25%, y los márgenes empezaron a subir hacia el buen año que vino después. En 2016 el precio cayó un 35% mientras el coste solo bajaba un 17%, y el margen operativo se quedó en el 1%. Que el precio baje es el estado normal del negocio; un mal año es aquel en que baja más deprisa que los costes.
Los costes fijos vuelven brutales esas oscilaciones. Tomemos un fabricante de memoria sencillo con ingresos de 100, costes de caja de 50 y amortizaciones de 20, todo más o menos fijo a corto plazo. Su beneficio operativo es de 30, un margen del 30%. Si los precios suben un 30%, los ingresos pasan a 130 con los mismos costes y el beneficio se duplica hasta 60. Si los precios caen un 30%, los ingresos son de 70 y el beneficio es cero. Si los precios bajan un escalón más, la empresa pierde dinero con cada oblea que hornea, pero sigue horneándolas, porque parar le haría perder más.
Esa aritmética, repetida en toda una industria, es la razón de que las acciones de memoria se comporten como se comportan. Lo demás es historia.
Parte III. Sesenta años en cinco actos
La economía pizzera no ha cambiado en sesenta años. Las pizzerías, una y otra vez.
Primer acto: el chip que mató a los núcleos (1953–1979)
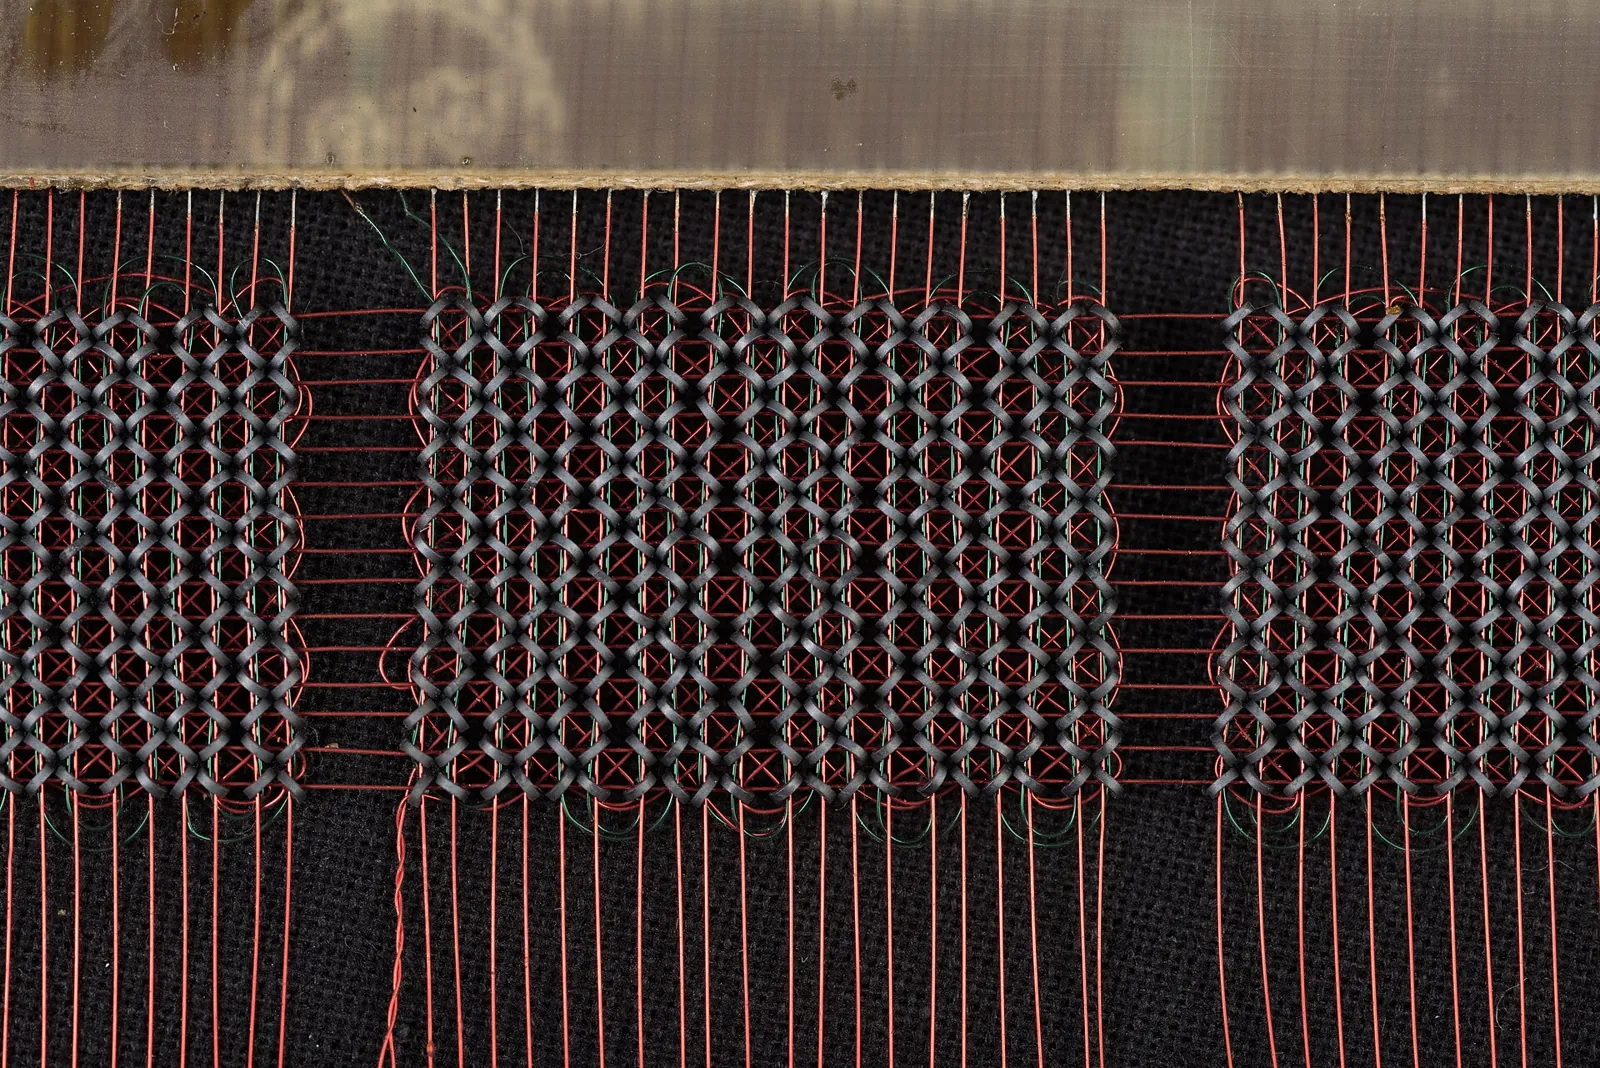
Antes de los chips, los ordenadores recordaban con imanes. Desde 1953, cuando el ordenador Whirlwind del MIT la adoptó, el estándar fue la memoria de núcleos: cuadrículas de diminutos anillos de ferrita ensartados en cables, cada uno magnetizado en un sentido para un 1 y en el otro para un 0. Era no volátil, fiable y se montaba en gran parte a mano. Hacia 1970 había bajado a alrededor de un centavo por bit.
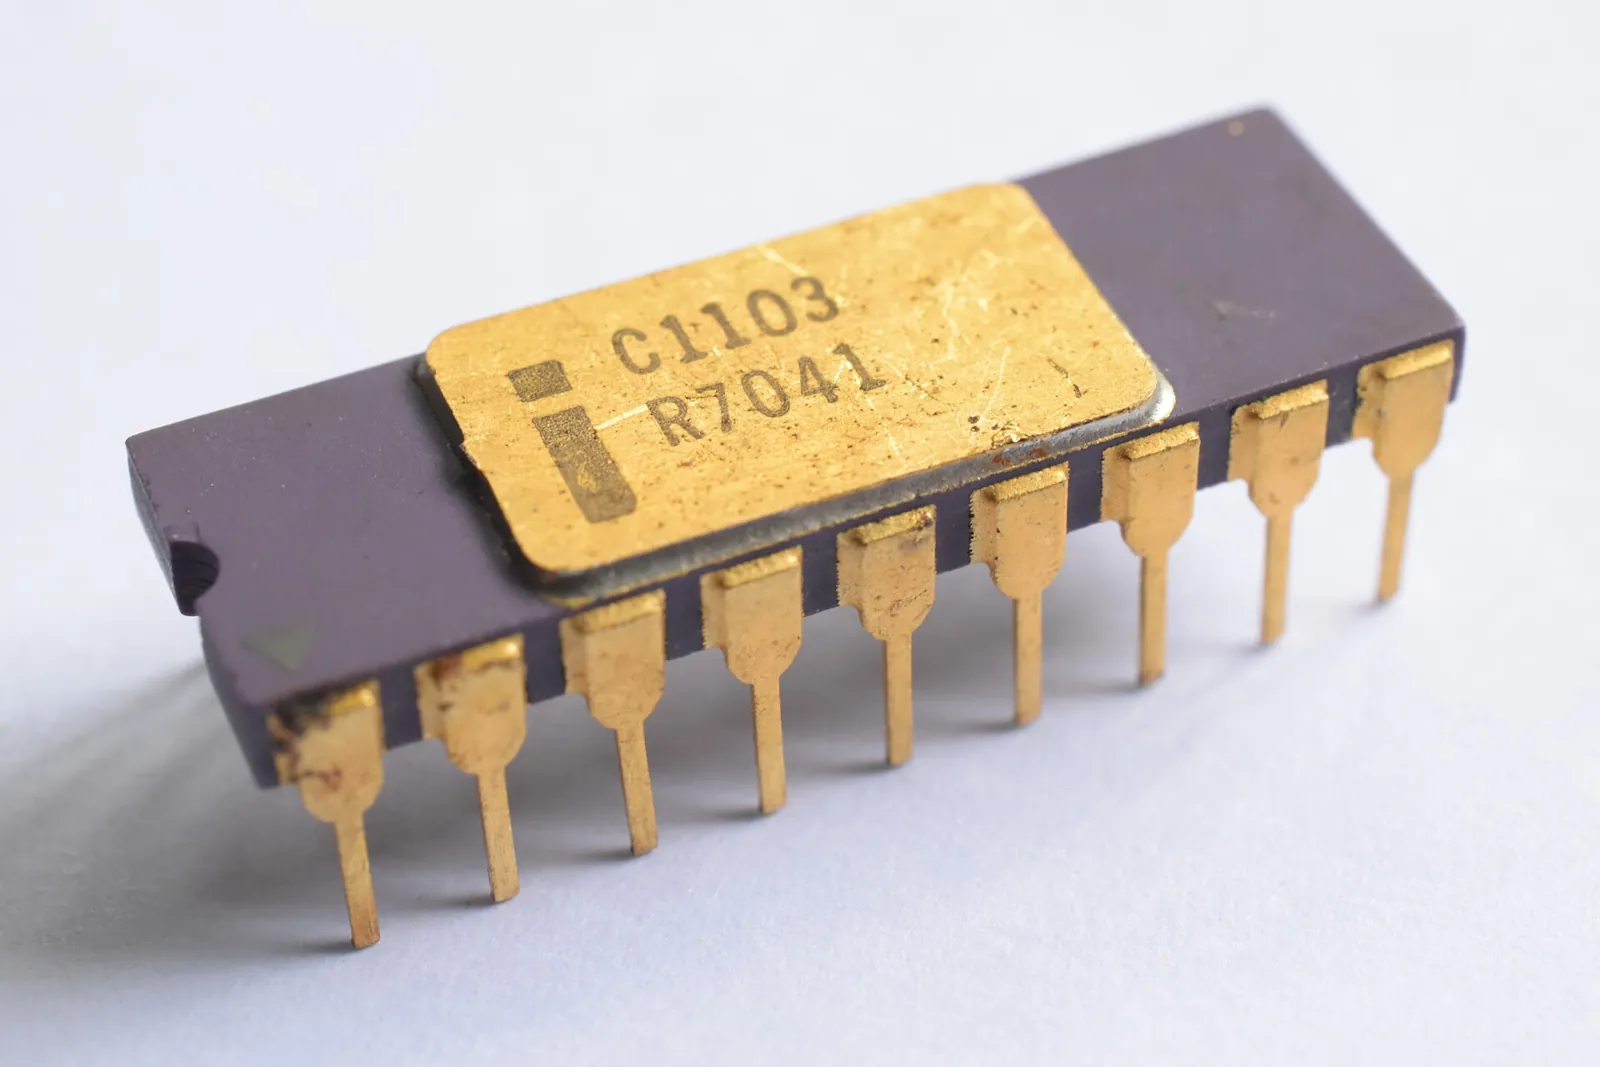
La memoria de semiconductores llegó en dos pasos. La celda de Dennard demostró lo sencilla que podía ser una celda de memoria. Después Intel, fundada en 1968 por Robert Noyce y Gordon Moore, hizo de la memoria su primer negocio. El Intel 1103, lanzado en octubre de 1970, todavía usaba tres transistores por bit en lugar del único de Dennard, pero igualaba el precio por bit de la memoria de núcleos siendo mucho más pequeño, más rápido y más barato de integrar en un ordenador. En dos años era el chip semiconductor más vendido del mundo. Conviene recordar que la empresa que hoy es sinónimo de microprocesadores empezó siendo un fabricante de memoria.
Los setenta fueron una década estadounidense. Intel, Texas Instruments, Motorola, National Semiconductor y una start-up texana llamada Mostek se disputaban cada nueva generación. El MK4096 de Mostek, un chip de 4 kilobits de 1973, enviaba las mitades de fila y columna de cada dirección por las mismas patas, una tras otra. Eso le permitía caber en un encapsulado de 16 patas donde la competencia necesitaba 22, lo que abarataba las placas, y el truco se convirtió en estándar. Su sucesor de 16 kilobits dominó el mercado a finales de los setenta.
En octubre de 1978, en el sótano de una consulta de dentista en Boise (Idaho), cuatro ingenieros fundaron una consultora de diseño llamada Micron. Hacia 1980 consiguieron dinero de J. R. Simplot, un magnate de la patata que se había hecho rico vendiendo patatas fritas congeladas a McDonald's, y pasaron a fabricar chips de memoria. Acabaría siendo el único fabricante estadounidense de DRAM que sobrevivió a lo que vino después.
Segundo acto: la década de Japón (1980–1990)
En marzo de 1980 Richard Anderson, directivo de Hewlett-Packard, presentó los resultados de las pruebas de HP con las DRAM de 16 kilobits de sus proveedores. Los chips japoneses fallaban varias veces menos que los estadounidenses. Para una industria que daba por hecho que Japón hacía copias baratas, fue un golpe.
Los gigantes japoneses de la electrónica (NEC, Hitachi, Fujitsu, Toshiba y Mitsubishi) habían pasado el final de los setenta en un programa de investigación patrocinado por el Gobierno sobre integración a muy gran escala, y formaban parte de grupos industriales respaldados por una financiación bancaria paciente. En la calle de las pizzerías, eso importaba muchísimo. Cuando los precios se hundían, un conglomerado japonés podía seguir construyendo hornos con el dinero de su banco y de sus otras divisiones. Una empresa estadounidense que solo hacía chips tenía que rendir cuentas a sus accionistas cada trimestre.
El hundimiento llegó en 1985. Un bajón de la demanda de ordenadores coincidió con una oleada de nueva capacidad japonesa. En Japón, el precio de un chip de 64 kilobits pasó de 2,30 dólares a finales de 1984 a unos 90 centavos, por debajo de lo que costaba fabricarlo, y las ventas mundiales de DRAM cayeron más de la mitad en un año. Los fabricantes de chips estadounidenses perdieron más de mil millones de dólares y decenas de miles de empleos. En octubre de 1985 Intel anunció que abandonaba por completo la DRAM. Su cuota de mercado, del 83% en 1974, había caído a alrededor del 1% en 1984. Andy Grove describió después el momento en que él y Moore lo decidieron: se imaginaron despedidos y sustituidos por un nuevo equipo directivo, se preguntaron qué haría ese equipo y concluyeron que saldría de la memoria. Así que lo hicieron ellos mismos, y se jugaron la empresa a los microprocesadores.
Micron presentó una denuncia antidumping contra los chips japoneses de 64 kilobits en junio de 1985, y en septiembre de 1986 Washington y Tokio firmaron el Acuerdo de Semiconductores. Japón se comprometió a vigilar sus precios de exportación para que no bajaran de un «valor justo de mercado», y una carta anexa, secreta entonces, fijaba el objetivo de que los proveedores extranjeros tuvieran el 20% del mercado japonés de chips. En 1987 las empresas japonesas fabricaban alrededor del 80% de la DRAM del mundo.
El acuerdo tuvo un efecto que nadie en Washington había previsto. Los precios mínimos de los chips japoneses, y los recortes de producción japoneses para respetarlos, hicieron que la DRAM fuera escasa y cara en 1987 y 1988. Las empresas que estaban fuera del acuerdo, libres para vender a lo que pagara el mercado, eran coreanas.
Tercer acto: la apuesta de Corea (1983–2001)
En febrero de 1983, desde un hotel de Tokio, el fundador de Samsung, Lee Byung-chul, anunció que su empresa fabricaría chips de memoria. Buena parte del mundo empresarial lo consideró una temeridad: Samsung era un grupo comercial y de electrónica de consumo, varias generaciones por detrás en fabricación de chips, que entraba en un mercado a punto de hundirse. A finales de 1983 ya tenía una DRAM de 64 kilobits que funcionaba, lo que convirtió a Corea en el tercer país capaz de producirla. Hyundai fundó su propia división de semiconductores el mismo mes de la declaración de Lee, y LG la siguió.
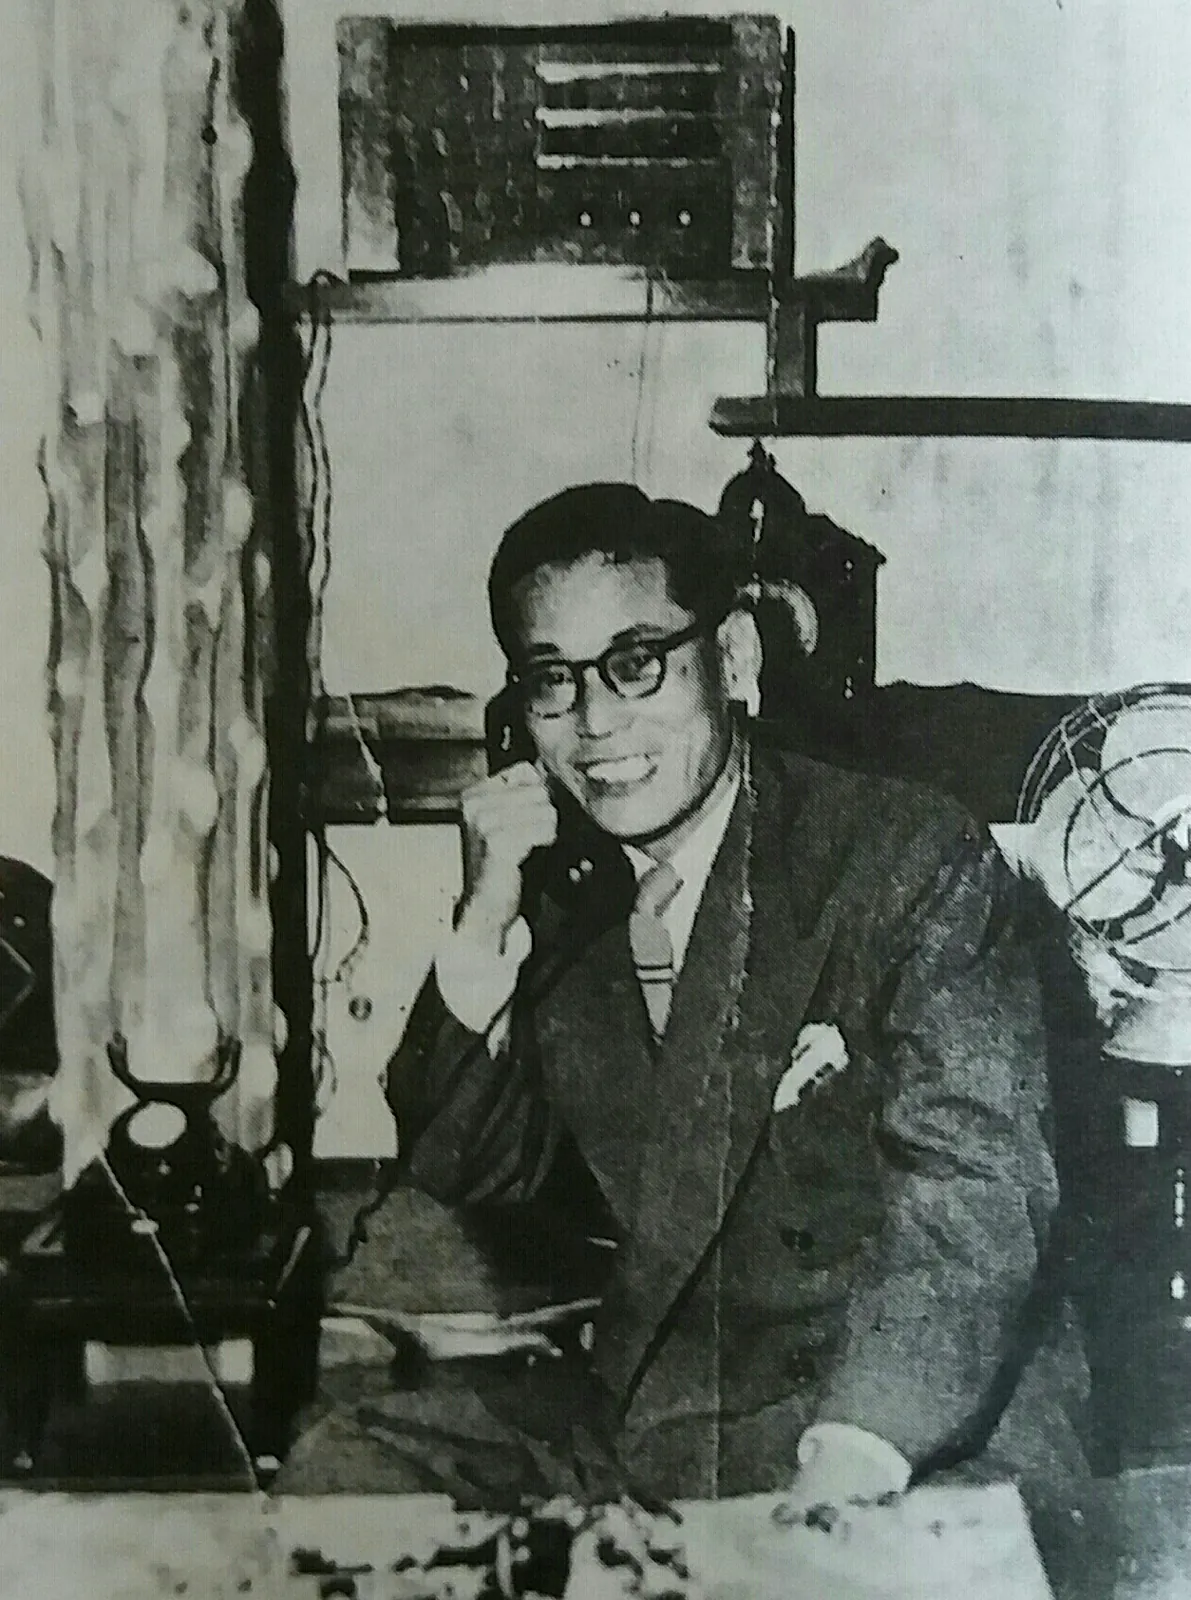
Lo que Samsung hizo después es la decisión individual más importante de esta historia. Siguió construyendo durante el hundimiento de 1985, mientras su negocio de chips perdía mucho dinero, y tenía fábricas listas cuando los precios se recuperaron con el acuerdo de 1986. Superó a Toshiba, Hitachi y NEC y se convirtió en el mayor fabricante de DRAM del mundo en 1992, y en el mayor fabricante de memoria en general en 1993. Desde entonces no ha perdido el liderazgo en DRAM. En la calle de las pizzerías, la cocina que mantuvo los hornos encendidos durante el año malo se quedó con el siguiente año bueno.
A mediados de los noventa llegó el primer gran auge del ordenador personal. Las ventas de PC se dispararon, Windows 95 pedía memoria y los precios y los márgenes subieron juntos: Micron obtuvo un beneficio operativo del 44% de sus ingresos en el ejercicio 1995. Después llegaron los hornos nuevos. Un chip de 16 megabits que se vendía por unos 70 dólares al por mayor a finales de 1995 costaba unos 7 el verano siguiente. Los precios de la DRAM cayeron alrededor de un 51% a lo largo de 1996 y otro 65% a lo largo de 1997, y en tres años el precio de un megabit pasó de más de tres dólares a menos de dieciséis centavos.
La crisis financiera asiática de 1997–98 remató la faena. El won coreano perdió más de la mitad de su valor, y el Gobierno presionó a los conglomerados del país para que se intercambiaran negocios y cada uno fuera un único actor más fuerte en menos sectores. En la versión de este «Big Deal» para la memoria, LG cedió su negocio de chips a Hyundai en 1999 por unos 2000 millones de dólares. La empresa resultante, rebautizada Hynix en 2001, estaba tan endeudada que sus acreedores convirtieron unos 3 billones de wones de préstamos en acciones y, en la práctica, fueron sus dueños durante una década, hasta que SK Telecom compró una participación de control en 2012 y la rebautizó SK hynix.
Japón también se concentró. En 1999 NEC e Hitachi fusionaron sus operaciones de DRAM en una empresa que después se llamaría Elpida, y que absorbió la de Mitsubishi en 2003. En Alemania, Siemens escindió su negocio de chips como Infineon, que en 2006 escindió a su vez su división de memoria como Qimonda. Taiwán levantó un grupo de fabricantes de DRAM, entre ellos Powerchip, ProMOS, Nanya, Winbond e Inotera, sobre todo con tecnología licenciada por los líderes japoneses, estadounidenses y alemanes.
Cuarto acto: la flash, la otra memoria (1984–2016)
En Toshiba, un ingeniero llamado Fujio Masuoka llevaba tiempo trabajando en una memoria capaz de conservar datos sin corriente y de borrarse eléctricamente de una sola vez. Presentó la versión NOR en 1984 y la NAND en 1987. Un compañero, Shoji Ariizumi, propuso el nombre: borrar el chip entero de golpe le recordaba al flash de una cámara. Toshiba dio a Masuoka una prima modesta; años después, él la demandó para reclamar parte de los beneficios, y en 2006 llegaron a un acuerdo por 87 millones de yenes.
Intel fue la primera en vender flash en volumen, con un chip NOR en 1988 que fue a parar a PC y, más tarde, a teléfonos móviles. En junio de ese mismo año tres ingenieros, Eli Harari, Sanjay Mehrotra y Jack Yuan, fundaron una empresa llamada SunDisk para construir sistemas de almacenamiento con flash. En 1995 cambió su nombre a SanDisk. Su ventaja estaba en el sistema que rodeaba a los chips: controladores, corrección de errores y patentes sobre celdas multinivel, que licenció ampliamente.
En 2000 SanDisk y Toshiba crearon una empresa conjunta de fabricación, FlashVision, cuya producción pasó pronto a las instalaciones de Toshiba en Yokkaichi, en el centro de Japón. Después llegaron Flash Partners en 2004, Flash Alliance en 2006 y Flash Forward en 2010. La estructura sigue viva: Sandisk y Kioxia, el antiguo negocio de memoria de Toshiba, se reparten la producción de ocho fábricas, uno de los pocos ejemplos de dos competidores que llevan los hornos a medias.
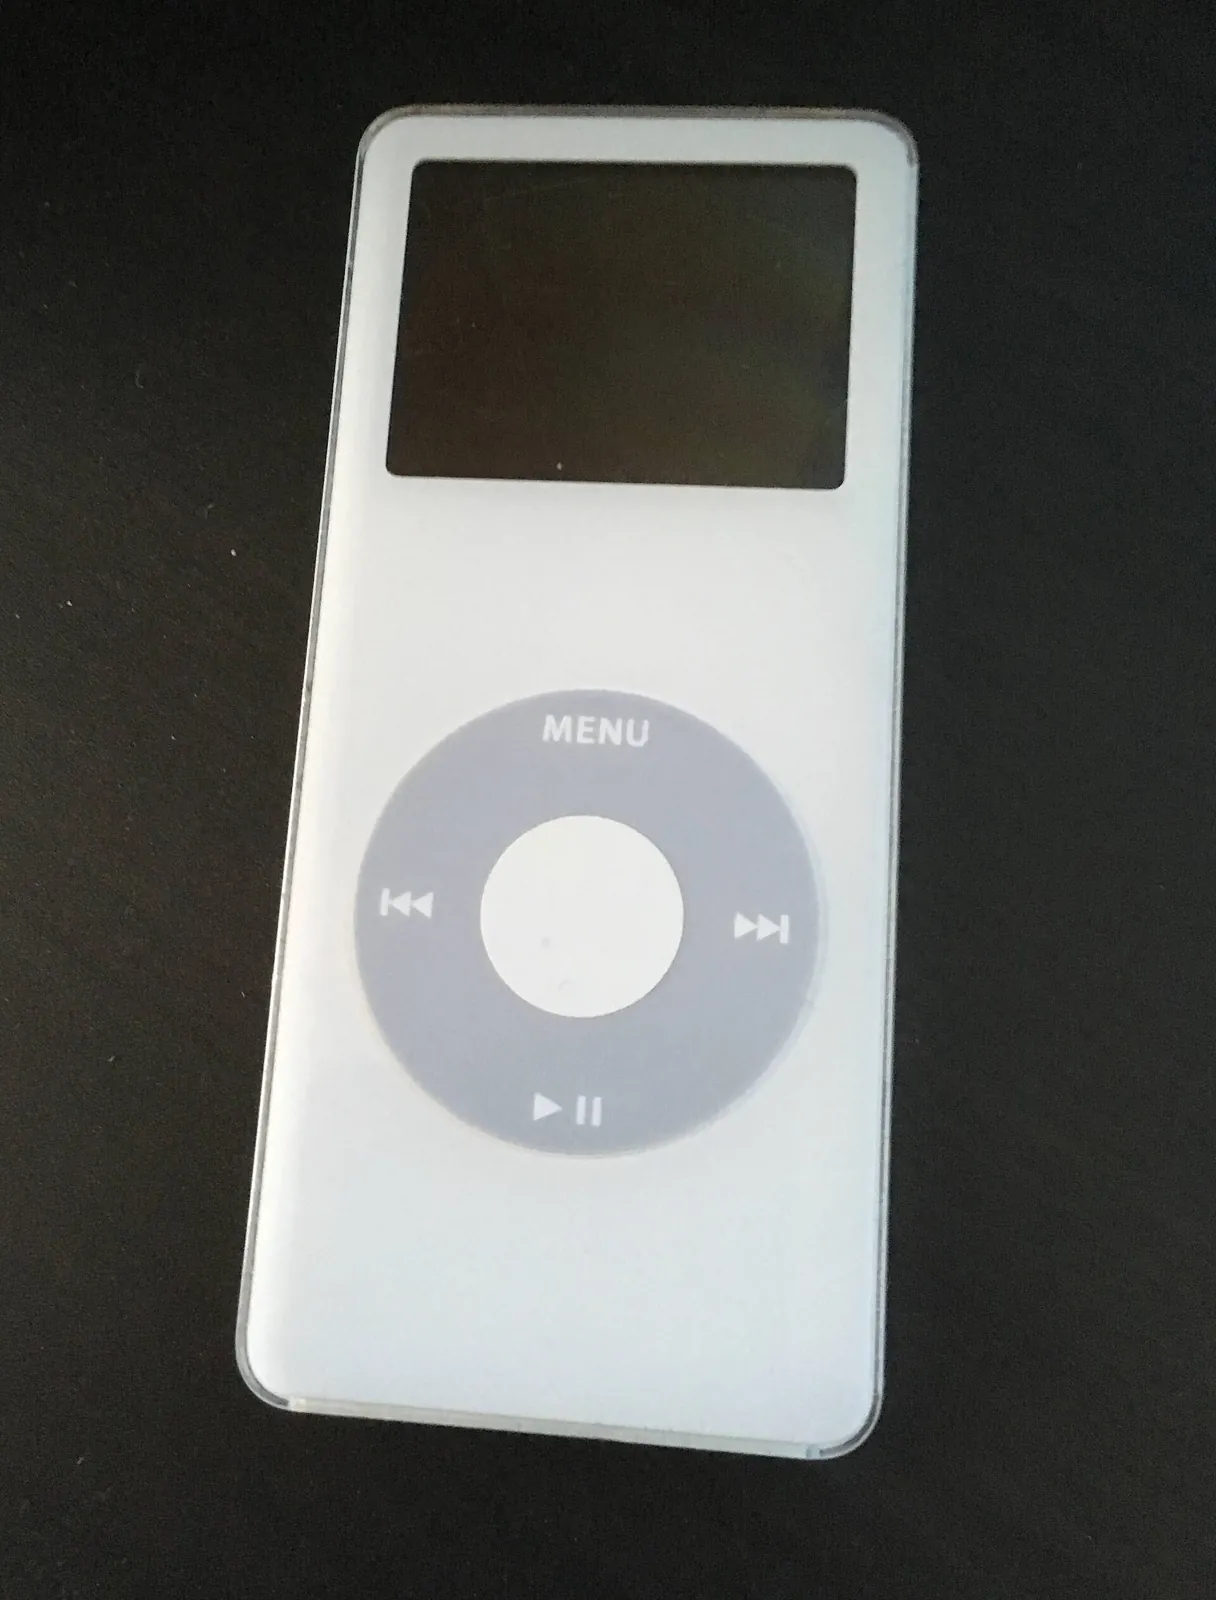
La NAND necesitaba un producto de masas, y encontró varios. Primero fueron las cámaras digitales. En noviembre de 2005 Apple, a punto de lanzar un iPod nano basado en flash, firmó acuerdos de suministro a largo plazo con Hynix, Intel, Micron, Samsung y Toshiba y pagó por adelantado 1250 millones de dólares por NAND que se entregaría hasta 2010. Que los clientes paguen por adelantado a los fabricantes de memoria para garantizarse el suministro se presenta como una novedad de la era de la IA; Apple lo hizo hace dos décadas. Después llegaron los smartphones y luego las unidades de estado sólido, que sustituyeron a los discos duros en los portátiles durante los años 2010 y, cada vez más, en los centros de datos.
La flash también tiene su historia de advertencia. En 2015 Intel y Micron anunciaron 3D XPoint, un nuevo tipo de memoria pensado para situarse entre la DRAM y la NAND: más rápido que la flash, más barato que la DRAM, no volátil. Intel lo vendió como Optane. Funcionaba, pero nunca encontró un precio que justificara el hueco que pretendía llenar: la DRAM se abarataba desde arriba y la flash se volvía más rápida desde abajo. Micron abandonó la tecnología en 2021, e Intel empezó a liquidar Optane en 2022 con un cargo de más de quinientos millones de dólares. Un nuevo nivel de memoria tiene que ser mucho mejor o mucho más barato que los que tiene a los lados, y durante el tiempo suficiente para amortizar sus hornos.
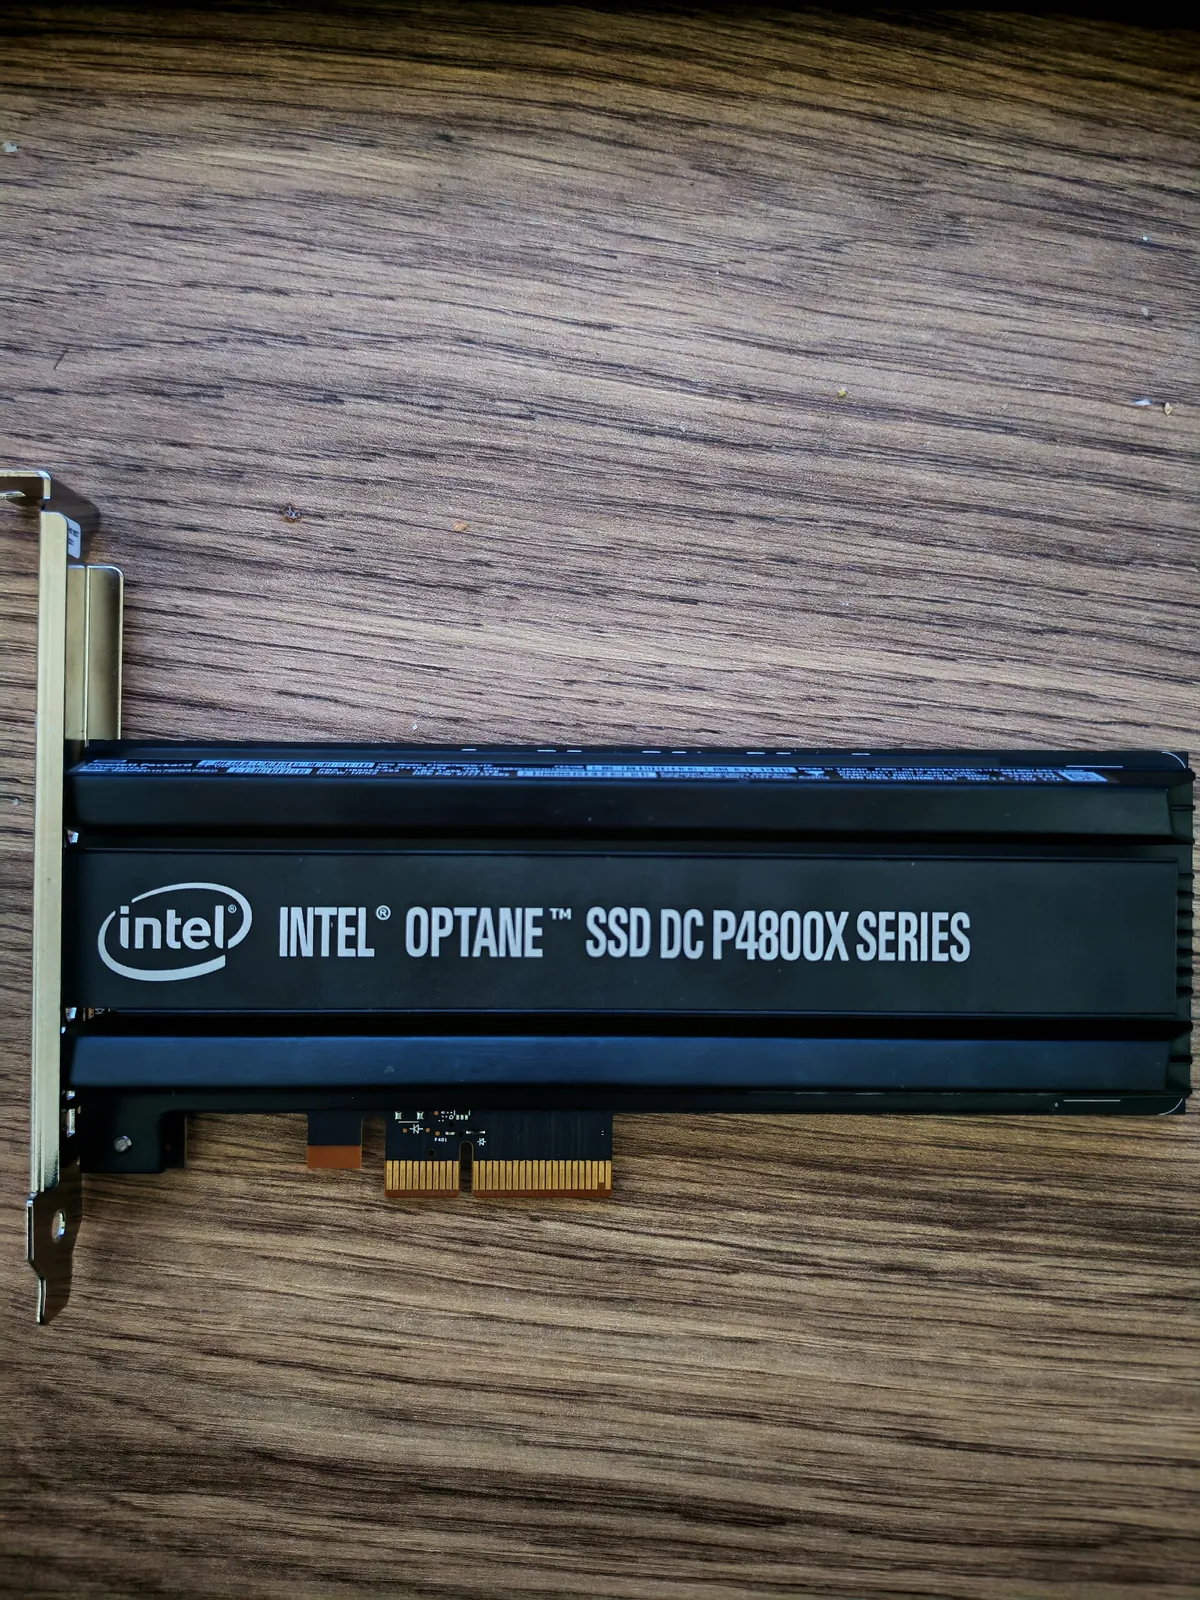
Las historias de la flash y de la DRAM también comparten a una persona. Sanjay Mehrotra, cofundador de SanDisk y después su consejero delegado, se convirtió en consejero delegado de Micron en 2017.
Quinto acto: la guerra de desgaste (2007–2016)
A mediados de los años 2000 la calle de la DRAM volvía a estar abarrotada: la pareja coreana, Micron, Elpida, Qimonda y un puñado de cocinas taiwanesas. Muchas ampliaron capacidad a la espera del ciclo de renovación de PC que se esperaba con Windows Vista en 2007, y la renovación decepcionó. Los precios empezaron a caer en 2007. Después la crisis financiera golpeó la demanda y, en las cuentas de Micron, el precio medio de la DRAM se desplomó un 51% en el ejercicio 2008 y un 52% en el ejercicio 2009.
Esta vez las pérdidas fueron mortales para algunos. Qimonda, entonces uno de los mayores fabricantes de DRAM del mundo, se declaró insolvente en Múnich en enero de 2009. El Gobierno de Taiwán intentó fusionar sus fabricantes de DRAM en un único campeón nacional, la Taiwan Memory Company, y el plan se vino abajo ese mismo año. El banco de desarrollo de Japón metió 30.000 millones de yenes de capital en Elpida en 2009, pero la fortaleza del yen tras la crisis encareció las exportaciones japonesas, y en febrero de 2012 Elpida se declaró en quiebra con 448.000 millones de yenes de pasivos, la mayor quiebra de un fabricante japonés desde la Segunda Guerra Mundial. Micron la compró, cerró la operación en julio de 2013 y después se quedó también con su socio taiwanés Inotera.
En 2013 ya solo había tres empresas que fabricaran la mayor parte de la DRAM del mundo: Samsung, SK hynix y Micron. Nanya y Winbond sobrevivieron en Taiwán, centradas en mercados más pequeños y especializados; Powerchip se reconvirtió en fundición por encargo.
La NAND se concentró más despacio, y más a base de operaciones que de quiebras. Western Digital, fabricante de discos duros, compró SanDisk por unos 16.000 millones de dólares en 2016. Toshiba, desesperada por conseguir liquidez tras las enormes pérdidas de su filial nuclear estadounidense Westinghouse, vendió su negocio de memoria en 2018 por unos 2 billones de yenes a un grupo liderado por Bain Capital en el que estaba SK hynix; se convirtió en Kioxia y salió a bolsa en Tokio en diciembre de 2024. Intel vendió su negocio de NAND a SK hynix por 9000 millones de dólares, en fases que se completaron en 2025, y hoy opera como Solidigm. Western Digital volvió a escindir Sandisk como empresa independiente en febrero de 2025.
Casi nadie se fue de esta calle por voluntad propia. Quebraron, los fusionaron los gobiernos o los vendieron matrices que necesitaban el dinero.
 vendida en 1985
 dejó la DRAM en 1985
 vendió la memoria en 2018
 quiebra en 2012, hoy Micron
 comprada por SK en 2012
 líder en DRAM desde 1992
 líder en HBM
 último fabricante de DRAM de EE. UU.
 la flash de Toshiba, en bolsa desde 2024
 escindida de nuevo en 2025
Después de la criba: tres cocinas, el mismo ciclo (2016–2023)
Con tres fabricantes de DRAM controlando casi todo el mercado, muchos inversores concluyeron que el ciclo estaba domado. Tres actores disciplinados, decía el argumento, no volverían a inundar el mercado. Los siete años siguientes lo pusieron a prueba.
La expansión de la nube provocó un auge en 2017 y 2018: los precios de la DRAM subieron alrededor de un 20% y después de un 35%, y el margen operativo de Micron llegó al 49%, un récord entonces. Después, los clientes que habían acumulado chips durante la escasez dejaron de hacer pedidos mientras consumían sus inventarios. Las encuestas de precios de TrendForce muestran una caída de los precios de contrato de la DRAM de alrededor del 50% entre el último trimestre de 2018 y julio de 2019. La pandemia trajo otro repunte de la demanda de portátiles y servidores. Cuando se desvaneció, la industria entró en su peor bache en más de una década. En el ejercicio 2023 los ingresos de Micron cayeron a la mitad y su margen operativo fue del −37%, su mayor pérdida desde 2003. Samsung, que durante mucho tiempo se había negado a recortar producción en las crisis, anunció recortes en abril de 2023.
Tres cocinas hicieron el ciclo menos mortal, no menos violento. En 2023 nadie quebró. Pero el desfase de los hornos, la exposición compartida a los mismos clientes y la aritmética de los costes fijos seguían ahí.
Los accionistas lo notan antes de que lo refleje la cuenta de resultados. En cada tramo bajista completo desde 1995, la acción de Micron ha caído al menos un 50% de máximo a mínimo, y dos veces ha perdido más del 90%. La caída suele empezar cuando las cifras publicadas todavía son excelentes, porque el mercado descuenta los próximos hornos, no el último trimestre.
| Época | Quién lideraba | Por qué ganó | Cómo terminó |
|---|---|---|---|
| Años setenta | Intel, Mostek, TI | Inventaron el producto y fijaron los estándares | La calidad y el capital japoneses |
| Años ochenta | NEC, Hitachi, Toshiba | Calidad, inversión respaldada por los bancos durante las crisis | El acuerdo comercial, la entrada de Corea, el desplome de precios de los noventa |
| Años noventa y 2000 | Samsung, después Hynix | Invirtieron durante la crisis, escala, apoyo estatal | Una guerra de desgaste que dejó tres |
| Años 2010 | Samsung, SK hynix, Micron | Supervivencia, escala, balances | Sigue en marcha; ahora se suma la china CXMT |
Parte IV. La era de la IA
El auge de la IA es la cola más larga que ha visto nunca la calle, y hace cola por un plato que solo tres cocinas saben preparar.
El muro de la memoria
Durante décadas, los procesadores se aceleraron mucho más deprisa de lo que la memoria podía alimentarlos. Los ingenieros lo llaman el muro de la memoria, y la IA lo ha convertido en el problema central del diseño de ordenadores.
En un artículo de 2024, Amir Gholami y sus colegas de Berkeley midieron veinte años de hardware: la capacidad de cálculo máxima de los chips usados para IA se había multiplicado por unas tres cada dos años, mientras que el ancho de banda de la DRAM que los alimenta lo había hecho por unas 1,6. Acumulado, es una brecha de varios cientos de veces.
Los grandes modelos de lenguaje chocan de frente con esa brecha. Para generar cada palabra nueva, un modelo tiene que leer todos sus pesos de memoria. Pongamos un modelo de 70.000 millones de parámetros guardados a un byte cada uno: 70 gigabytes que hay que leer por cada token de salida. Una Nvidia H100, con 3,35 terabytes por segundo de ancho de banda de memoria, puede hacerlo como mucho unas 48 veces por segundo para un solo usuario, por rápidas que sean sus unidades de cálculo. Un servidor que leyera los mismos pesos de ocho canales de DDR5 llegaría a unas seis. En este tipo de trabajo, la velocidad de la memoria, no la del procesador, fija la velocidad del sistema.
Memoria de alto ancho de banda: apilar las porciones
La memoria de alto ancho de banda, o HBM, ataca el problema cambiando la forma de la tubería en lugar de la velocidad de las celdas. SK hynix y AMD la propusieron hacia 2010, JEDEC la estandarizó en 2013 y se estrenó en la tarjeta gráfica Radeon R9 Fury X de AMD en junio de 2015.
Los dies de DRAM de una pila HBM son DRAM corriente en sus celdas. Lo que cambia es todo lo que los rodea. Cada die se adelgaza hasta una fracción del grosor de una oblea normal y se atraviesa con miles de conexiones verticales llamadas vías a través del silicio. Se apilan ocho, doce o dieciséis dies sobre un die lógico de base y se unen entre sí. Después, la pila entera se coloca justo al lado del procesador sobre una lámina de silicio llamada interposer, que lleva más de mil cables entre los dos. Un módulo DDR5 convencional se comunica con el procesador por 64 cables de datos desde varios centímetros de distancia. La HBM3 usa 1024, y la HBM4, 2048, a lo largo de unos pocos milímetros.
Cada generación ha ensanchado la tubería. Una sola pila HBM4 mueve unos 2 terabytes por segundo a la velocidad del estándar, unas cuarenta veces lo que un módulo DDR5, y Nvidia hace funcionar las de sus GPU Rubin todavía más deprisa.
En términos de la calle de las pizzerías, la HBM es una lasaña. Lleva varias capas, cada una horneada por separado, apiladas y montadas a mano, y un error en cualquiera de ellas estropea el plato entero. Eso tiene dos consecuencias que importan muchísimo para el negocio.
La primera es que se come los hornos. El apilado, el adelgazamiento, las vías y el menor rendimiento de un montaje complejo hacen que un bit de HBM consuma mucha más oblea que un bit de DRAM corriente. Micron dijo en 2024 que la HBM3E consumía unas tres veces más oblea que la DDR5 para el mismo número de bits, y ha dicho después que la proporción se acerca a cuatro. Cada lasaña servida son tres o cuatro pizzas que no llegaron a los clientes de siempre. Cuando la demanda de HBM para IA se disparó, drenó capacidad de la DRAM normal, y los precios de la DRAM normal también se dispararon.
La segunda es que una lasaña no es una materia prima, al menos todavía. Cada producto HBM tiene que homologarse con el procesador de cada cliente, un proceso que puede llevar muchos meses; el apilado y la unión son difíciles, y los rendimientos varían mucho de un fabricante a otro. SK hynix apostó pronto y se puso en cabeza: fue la primera en fabricar HBM3 en serie, para la H100 de Nvidia en 2022, y los analistas atribuyen en buena medida sus rendimientos a su proceso de unión. A partir de la HBM4, el die de base de la pila se fabrica cada vez más con un proceso lógico; SK hynix se lo encarga a TSMC, así que el fabricante de memoria depende ahora también de un socio de fundición.
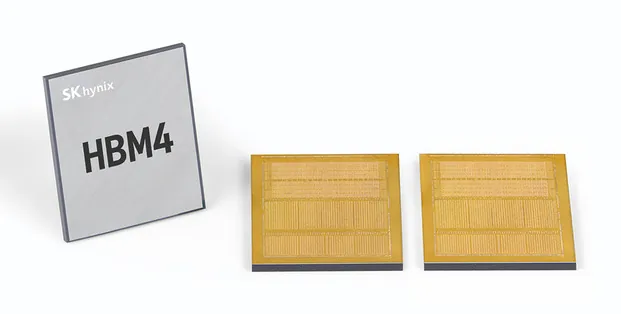
Esa ventaja es real, pero es una ventaja, no un muro. Según Counterpoint Research, SK hynix seguía teniendo la mitad del mercado de HBM en el segundo trimestre de 2026, frente a casi dos tercios un año antes, mientras que Samsung duplicaba con creces su cuota. Un producto de gama alta en una industria de materias primas suele atraer competidores hasta convertirse él mismo en materia prima; la única pregunta es cuánto tarda.
El ciclo más extraño hasta ahora
Todo esto ha provocado la subida más brusca de la historia de la industria.
Según la previsión de TrendForce, el mercado de la DRAM será en 2026 unas cuatro veces mayor que en su récord de 2018. La documentación de Micron del ejercicio 2026 muestra precios por bit de la DRAM un 140% por encima del año anterior en nueve meses, después de subidas en los dos años previos. En los tres meses hasta mayo de 2026, Micron ganó 81 centavos de beneficio operativo por cada dólar de ingresos, en términos no GAAP. El mejor año completo de sus cuarenta años de historia había sido del 49%.
Todas las reglas de la calle de las pizzerías se ven en él. El crecimiento ha venido casi entero del precio, no del volumen, porque los hornos están llenos. Todos los grandes proveedores están construyendo fábricas nuevas, y ninguno espera que esa capacidad llegue en cantidades significativas antes de 2028. Y el mercado ya ha protagonizado una caída violenta: la acción de Micron bajó casi un 40% entre finales de junio y finales de julio de 2026, sin ninguna bajada de los precios de la memoria, porque inversores apalancados se vieron obligados a vender.
Lo verdaderamente nuevo es cómo venden las pizzerías. En lugar de fijar precios cada trimestre frente al mercado al contado, los grandes fabricantes de memoria han firmado acuerdos plurianuales con sus mayores clientes, con volúmenes mínimos, precios mínimos y máximos y, en muchos casos, depósitos en efectivo pagados por adelantado. El acuerdo de flash de Apple en 2005 fue un pequeño precedente. Hoy estos acuerdos cubren una parte significativa de la producción de Micron, SK hynix, Samsung y Sandisk. Nunca se han puesto a prueba en una crisis de verdad, cuando al comprador más le tienta marcharse.
La inferencia, y la flash se acerca al procesador
El otro cambio está en lo que la IA le pide a la memoria. Entrenar un modelo es una ráfaga de cálculo sobre datos que cambian constantemente. Servirlo a millones de personas, lo que la industria llama inferencia, es sobre todo leer: los mismos pesos una y otra vez, más un registro de cada conversación en curso.
Ese registro es la caché KV. Por cada token que el modelo ya ha procesado, guarda dos vectores, una clave y un valor, que cada token posterior consulta para decidir a qué prestar atención. Guardarlos ocupa memoria; descartarlos obliga a rehacer los cálculos de todo el contexto cada vez que se genera un token nuevo. Las conversaciones más largas, los documentos más largos y los agentes que trabajan horas en una tarea hacen crecer la caché. Empieza en la HBM, se desborda a la DRAM normal y, cada vez más, a los SSD, porque a gran escala un gigabyte de flash cuesta mucho menos que el tiempo de GPU necesario para reconstruir lo que contiene.
Eso ha metido a la NAND en la historia de la IA. Sandisk propuso en 2025 un producto nuevo, la flash de alto ancho de banda, o HBF: dies de NAND apilados y conectados como la HBM y colocados junto al procesador, que cambian algo de velocidad por muchas veces más capacidad. SK hynix se ha sumado a Sandisk para redactar un estándar, y las primeras muestras se esperan en torno al cambio de 2026 a 2027. La apuesta convierte la principal debilidad de la NAND en algo irrelevante: la flash se desgasta cuando se reescribe a menudo, y los pesos de un modelo en producción se escriben una vez y después se leen miles de millones de veces. Si encuentra su mercado o sigue el camino de Optane es una de las preguntas abiertas más interesantes del sector.
China vuelve a llenar la calle
El último elemento nuevo es un nuevo cocinero. ChangXin Memory Technologies (CXMT), fundada en 2016 con un fuerte respaldo estatal, fabrica ya alrededor de una décima parte de la DRAM del mundo, según Counterpoint, y salió a bolsa en Shanghái en julio de 2026. Su equivalente en NAND, YMTC, entró en la lista de entidades de Estados Unidos en diciembre de 2022, lo que la aisló del equipamiento estadounidense, pero ha seguido creciendo dentro de China.
Un competidor financiado por el Estado cambia la aritmética de la calle de las pizzerías en un aspecto importante. Las cribas del pasado dependían de que se acabara el dinero: la cocina más débil cerraba porque nadie quería financiar otro mal año. Una cocina financiada por un gobierno no tiene por qué cerrar, ni tiene por qué dejar de construir cuando caen los precios. Eso no la hace más eficiente. Sí hace más difícil que la próxima crisis despeje la calle.
Lo que dicen sesenta años de historia
Cada época de esta industria llegó con un relato sobre por qué las viejas reglas ya no se aplicaban. Japón tenía capital bancario paciente; Corea tenía al Estado detrás; los tres supervivientes de los años 2010 tenían disciplina; la era de la IA tiene la HBM y los contratos a largo plazo. Cada relato era verdad en parte. Mirando el registro completo, esto es lo que creo que muestra de verdad.
- El bit siempre se abarata. En cualquier década, el precio por bit baja. El beneficio sale de que los costes bajen más deprisa, y los raros años en que el precio sube de verdad son los picos.
- El desfase de los hornos garantiza el ciclo. La concentración redujo el número de cocinas. No cambió el hecho de que los hornos tardan años y la demanda cambia en trimestres.
- Los balances deciden quién sobrevive. Samsung en 1985, Micron en 2012, los acreedores de SK hynix en los años 2000: ganaron los que pudieron seguir horneando durante el año malo.
- La diferenciación llega y después se erosiona. La flash NOR para código, las celdas multinivel, los controladores de SanDisk y ahora la HBM ganaron primas antes de que los competidores les dieran alcance. La homologación hace que la prima de la HBM sea más duradera que la mayoría, pero no permanente.
- Los gobiernos nunca se quedan al margen. El acuerdo comercial de 1986, las fusiones forzosas de Corea, el rescate japonés de Elpida, las subvenciones estadounidenses a los chips y los fondos estatales chinos han moldeado la industria tanto como cualquier ingeniero.
Lo que de verdad es distinto ahora también es real: un cuello de botella en el montaje en lugar de en los chips, clientes que pagan en efectivo con años de antelación y una base de compradores concentrada en un puñado de empresas de la nube en lugar de millones de compradores de PC. Lo que no ha cambiado es la calle de las pizzerías. Los hornos siguen tardando años en construirse, cada receta nueva sigue abaratando la caloría y, cuando la cola de la puerta acabe por acortarse, la diferencia entre el precio de un bit y lo que cuesta fabricarlo decidirá, una vez más, quién ha tenido un buen ciclo.